Jahresabschluss: Zwischen Last und Chance zur Umstrukturierung
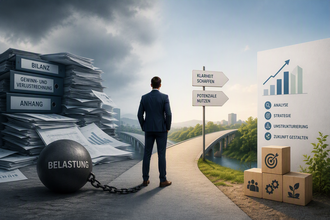
Jahresabschluss: Zwischen Last und Chance zur Umstrukturierung
Für viele Unternehmen ist der Jahresabschluss vor allem eine wiederkehrende Pflicht. Belege werden zusammengestellt, Konten abgestimmt und Rückfragen beantwortet. Am Ende stehen Bilanz, Gewinn- und Verlustrechnung, Steuererklärungen sowie gegebenenfalls E-Bilanz und Offenlegung.
Doch der Jahresabschluss kann mehr. Er zeigt, wie sich Vermögen, Finanzierung und Ertrag entwickelt haben. Damit liefert er einen geeigneten Anlass für eine weiterführende Frage:
Passt die bestehende Unternehmensstruktur noch zur heutigen Situation und zu den nächsten unternehmerischen Zielen?
Was der Jahresabschluss sichtbar macht
Ein aussagekräftiger Jahresabschluss zeigt nicht nur den Gewinn. Er kann auch strukturelle Themen erkennen lassen, zum Beispiel:
- hohe Liquidität in einer operativ risikobehafteten Gesellschaft,
- unterschiedliche Geschäftsbereiche innerhalb einer Gesellschaft,
- steigenden Finanzierungsbedarf,
- Verflechtungen zwischen Unternehmen und Gesellschaftern,
- Gesellschafterdarlehen oder besondere Haftungsrisiken,
- geplante Investitionen, Beteiligungen oder Unternehmensnachfolgen.
Nicht jeder dieser Punkte verlangt eine Veränderung. Sie können aber Anlass sein, die bisherige Struktur zu überprüfen.
Wann eine Umstrukturierung sinnvoll werden kann
Unternehmen verändern sich. Neue Gesellschafter kommen hinzu, Geschäftsfelder wachsen oder sollen getrennt werden. Auch eine Nachfolge, ein Unternehmenskauf oder der Wunsch nach klareren Verantwortlichkeiten kann eine neue Struktur erforderlich machen.
Je nach Ziel können beispielsweise folgende Maßnahmen geprüft werden:
- Wechsel der Rechtsform,
- Einführung einer Holdingstruktur,
- Ausgliederung eines Geschäftsbereichs,
- Verschmelzung bestehender Gesellschaften,
- Aufnahme weiterer Gesellschafter,
- Trennung von operativem Geschäft und bestimmten Vermögenswerten,
- Vorbereitung einer Unternehmensnachfolge.
CHP nennt Formwechsel, Spaltung, Ausgliederung, Verschmelzung und Vermögensübertragung als typische Felder der Umwandlungs- und Strukturberatung.
Der Jahresabschluss als Planungsgrundlage
Die Abschlussbesprechung sollte deshalb nicht bei der Höhe des Gewinns und der Steuerbelastung enden. Unternehmerinnen und Unternehmer können sie nutzen, um gemeinsam mit ihren Beratern weiterzudenken:
- Welche Tätigkeiten und Vermögenswerte befinden sich in welcher Gesellschaft?
- Wo entstehen operative, steuerliche oder haftungsrechtliche Risiken?
- Ist die Finanzierung für das geplante Wachstum geeignet?
- Können neue Geschäftsfelder sinnvoll getrennt werden?
- Ist die Struktur für den Einstieg weiterer Gesellschafter oder eine Nachfolge vorbereitet?
Der Jahresabschluss ist dabei keine fertige Umstrukturierungsanalyse. Er liefert aber wichtige Ausgangsdaten für die Bestandsaufnahme und für einen Vergleich möglicher Zielstrukturen.
Umstrukturierungen frühzeitig planen
Eine Umstrukturierung sollte nicht allein aufgrund eines steuerlichen Einzelvorteils umgesetzt werden. Gesellschaftsrecht, Steuerrecht, Finanzierung, Verträge und die praktische Organisation greifen ineinander.
Besonders wichtig ist die frühzeitige Planung. Bei Umwandlungen können Bewertungsfragen, steuerliche Übertragungsstichtage, Anträge, Sperrfristen und weitere Voraussetzungen eine Rolle spielen. Auch Grundstücke, Verlustvorträge, Pensionszusagen und bestehende Finanzierungen können die Beurteilung beeinflussen.
Ob Vermögenswerte zu Buchwerten übertragen werden können, muss für den konkreten Vorgang geprüft werden. Der Begriff „steuerneutral“ sollte deshalb erst verwendet werden, wenn die gesetzlichen Voraussetzungen und die tatsächliche Umsetzung belastbar geklärt sind.
Fazit: Aus Zahlen können Strukturentscheidungen entstehen
Der Jahresabschluss bleibt eine gesetzliche Pflicht. Gleichzeitig bietet er die Chance, das Unternehmen aus einer strukturellen Perspektive zu betrachten.
Wer Bilanz und Gewinn- und Verlustrechnung nicht nur ablegt, sondern analysiert, erkennt möglicherweise frühzeitig Handlungsbedarf. Das kann die Rechtsform, eine Holding, die Trennung von Geschäftsbereichen oder die Vorbereitung der Nachfolge betreffen. Der beste Zeitpunkt für diese Überlegungen ist nicht erst dann, wenn eine Veränderung dringend wird. Die regelmäßige Abschlussbesprechung bietet einen guten Anlass, die bestehende Struktur zu hinterfragen und mögliche Umstrukturierungen vorausschauend zu planen.
Autor
Maximilian Metka, Steuerberater und Betriebswirt, CHP Rechtsanwalt & Steuerberater PartG mbB
Haftungshinweis
Dieser Beitrag stellt keine abschließende Rechts- oder Steuerberatung dar und ersetzt keine individuelle Beratung im Einzelfall.