Betriebsprüfung und Schätzungsbescheid: So wehren sich Unternehmer erfolgreich
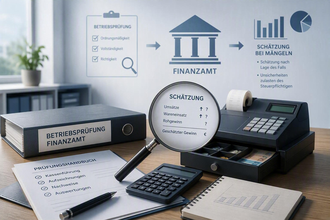
Gegen eine überhöhte Schätzung des Finanzamts können Sie sich wehren – und zwar oft schon, bevor ein Bescheid ergeht. Bereits während der Betriebsprüfung lassen sich Schätzungsversuche angreifen. Nach Erlass des Bescheids bleiben Einspruch nach § 347 AO innerhalb eines Monats und gegebenenfalls die Klage vor dem Finanzgericht. Entscheidend ist, den Schätzungsanlass genau zu prüfen, die gewählte Methode auf Fehler zu untersuchen und einzelne Hinzuschätzungen durch Belege, betriebliche Daten oder Branchendaten zu widerlegen. Vorbeugend schützt eine sorgfältige, GoBD-konforme Verfahrensdokumentation. Denn die Schätzungsbefugnis des Finanzamts nach § 162 AO entsteht nur bei konkreten Anlässen, etwa wenn die Richtigkeitsvermutung der Buchführung nach § 158 Abs. 2 AO entfällt. Dies hat auch der BFH in seinen kürzlich veröffentlichten Urteilen (Az. X R 19/23 und X R 14/24) erst wieder betont.
Ein Münchner Gastronom erhält eine Prüfungsanordnung. Geprüft werden drei Jahre. Der Prüfer sichtet die Kassendaten und stellt fest: tägliche Kassenabschlüsse fehlen, Einzelbuchungen sind lückenhaft. Sein vorläufiges Fazit lautet: Die Buchführung ist nicht ordnungsgemäß. Zu diesem Zeitpunkt ist noch nichts entschieden. Der Unternehmer könnte jetzt aktiv werden, Unterlagen nachreichen, Erklärungen liefern, die Schätzungsgrundlage erschüttern. Stattdessen wartet er ab. Wenige Wochen später liegt ein Bescheid im Briefkasten. Umsätze in deutlich sechsstelliger Höhe hinzugeschätzt. Die Nachzahlung aus Einkommensteuer, Umsatzsteuer und Zinsen übersteigt schnell die vorhandene Liquidität des Unternehmens.
Was viele Unternehmer in dieser Situation nicht wissen: Die beste Gegenwehr beginnt nicht erst mit dem Einspruch. Sie beginnt bereits im laufenden Prüfungsverfahren. Einspruch und Klage sind wichtige Rechtsmittel, aber meist nur die letzten Stufen der Verteidigung.
Das Problem betrifft längst nicht nur die Gastronomie. Auch Händler, Dienstleister und Freiberufler geraten in den Fokus, wenn Aufzeichnungen lückenhaft sind oder digitale Kassendaten nicht den aktuellen Anforderungen entsprechen. Verneint das Finanzamt die Beweiskraft der Buchführung und fällt die Richtigkeitsvermutung nach § 158 Abs. 2 AO weg, ist der Weg zur Schätzung nach § 162 AO eröffnet.
Zwischen dem Recht zur Schätzung und einer belastbaren, angemessenen Schätzung liegen jedoch oft erhebliche Unterschiede. Genau dort setzt eine wirksame Gegenwehr an.
Inhalt
- Schätzungsbefugnis: Die rechtliche Grundlage
- Typische Fallstricke: Wann Unternehmer eine Schätzung auslösen
- Gegenwehr in drei Stufen: Prüfung, Einspruch, Klage
- Prüfungspunkte für Betroffene: So analysieren Sie den Schätzungsbescheid
- FAQ: Häufige Fragen zur Betriebsprüfung und Schätzung
- Fazit: Jetzt handeln, nicht abwarten
Schätzungsbefugnis: Die rechtliche Grundlage
Die Schätzungsbefugnis ist das gesetzliche Recht der Finanzbehörde, Besteuerungsgrundlagen eigenständig festzusetzen, wenn diese nicht vollständig ermittelt oder berechnet werden können (§ 162 AO). Sie entsteht nicht willkürlich, sondern nur bei konkreten, dokumentierten Anlässen. Liegen diese Voraussetzungen vor, ist das Finanzamt zugleich verpflichtet, eine Schätzung vorzunehmen.
Wann darf das Finanzamt schätzen?
Ausgangspunkt ist § 158 AO. Wer ordnungsgemäß Bücher führt, dessen Aufzeichnungen werden grundsätzlich als richtig anerkannt. Diese Richtigkeitsvermutung kann jedoch entfallen, wenn sachliche Gründe die Richtigkeit der Aufzeichnungen in Frage stellen (§ 158 Abs. 2 AO). Seit der Neuregelung durch das DAC7-Umsetzungsgesetz greift die Vermutung außerdem nicht mehr, wenn digitale Daten nicht über die gesetzlich vorgeschriebenen Schnittstellen nach § 146a AO bereitgestellt werden. In der Praxis betrifft das vor allem Unternehmen mit elektronischen Kassensystemen.
Fällt die Richtigkeitsvermutung weg, kommt § 162 AO zum Tragen. Das Finanzamt darf dann nicht nur schätzen, sondern muss schätzen. Typische Schätzungsanlässe nach § 162 Abs. 2 AO sind insbesondere fehlende Mitwirkung, nicht vorgelegte Bücher oder tatsächliche Anhaltspunkte für unvollständige Einnahmen.
Ordnungsgemäße Buchführung als Schutzwall
§ 146 AO beschreibt die Grundanforderungen an eine ordnungsgemäße Buchführung: Aufzeichnungen müssen einzeln, vollständig, richtig, zeitgerecht und geordnet erfolgen. Kasseneinnahmen und Kassenausgaben sind täglich festzuhalten. Wer ein elektronisches Kassensystem betreibt, kann sich auf frühere Erleichterungen für Bargeschäfte mit vielen unbekannten Kunden regelmäßig nicht mehr berufen.
Für Unternehmer bedeutet das: Schon formelle Buchführungsmängel können dem Finanzamt die Tür zur Schätzung öffnen, selbst dann, wenn die Zahlen inhaltlich stimmen. Lückenhafte Kassenberichte oder eine fehlende Verfahrensdokumentation können dafür ausreichen. Die Anforderungen an die Verfahrensdokumentation sind in den GoBD geregelt (BMF-Schreiben vom 28.11.2019, BStBl. I 2019, 1269).
Für Unternehmer bedeutet das: Formelle Buchführungsmängel können dem Finanzamt die Tür zur Schätzung öffnen, selbst wenn die Zahlen inhaltlich stimmen. Lückenhafte Kassenberichte, eine fehlende Verfahrensdokumentation – beides reicht aus. Die Anforderungen an die Verfahrensdokumentation sind in den GoBD (BMF-Schreiben vom 28.11.2019, BStBl. I 2019, 1269) verbindlich geregelt.
Typische Fallstricke: Wann Unternehmer eine Schätzung auslösen
Viele Schätzungen entstehen nicht durch bewusstes Verschleiern. Häufig sind es Fehler im Alltag, die erst in der Betriebsprüfung sichtbar werden. Besonders relevant sind die folgenden Konstellationen.
Kassenführung mit Lücken
Wer ein Kassensystem betreibt, muss Einnahmen und Ausgaben täglich festhalten (§ 146 Abs. 1 Satz 2 AO). Fehlen Kassenberichte, bestehen unerklärte Differenzen oder stimmen Anfangs- und Endbestände nicht überein, verliert die Buchführung ihre Richtigkeitsvermutung nach § 158 AO. Das Finanzamt darf dann schätzen, auch wenn der übrige Teil der Buchhaltung ordentlich geführt wurde.
Fehlende oder lückenhafte digitale Schnittstellen
Seit der Neufassung des § 158 Abs. 2 AO entfällt die Richtigkeitsvermutung ausdrücklich, wenn elektronische Daten nicht über die vorgeschriebenen Schnittstellen (§ 146a AO, § 147b AO) bereitgestellt werden. Unternehmen mit elektronischem Kassensystem oder Warenwirtschaftssystem müssen ihre Daten daher prüfergerecht exportierbar halten. Wird diese technische Anforderung nicht erfüllt, entsteht ein formaler Schätzungsanlass. Inhaltlich korrekte Zahlen schützen dann nicht mehr zuverlässig.
Verletzung von Mitwirkungspflichten
Das Finanzamt darf schätzen, wenn der Steuerpflichtige Auskünfte verweigert, Unterlagen nicht vorlegt oder Fragen nicht beantwortet (§ 162 Abs. 2 Satz 1 AO). Viele Unternehmer unterschätzen, dass auch zögerliche oder unvollständige Reaktionen auf Prüferanfragen als fehlende Mitwirkung gewertet werden können. Abwarten ist deshalb regelmäßig die schlechteste Strategie.
Buchungen ohne Einzelnachweis
Sammelbeträge, fehlende Belege oder pauschale Eigenverbrauchsansätze ohne nachvollziehbare Grundlage sind weitere Warnsignale. Prüfer betrachten nicht nur die Zahlen, sondern auch deren Plausibilität: Stimmt der Rohgewinnaufschlag mit der Branche überein? Gibt es unerklärte Sprünge zwischen einzelnen Perioden? Schätzungsanlässe entstehen häufig nicht durch ein einzelnes großes Versäumnis, sondern durch das Zusammenspiel mehrerer kleiner formaler Mängel. Wer frühzeitig Ordnung in Kasse, Belegen und digitalen Systemen schafft, nimmt dem Prüfer die wichtigsten Argumentationsgrundlagen.
Gegenwehr in drei Stufen: Prüfung, Einspruch, Klage
Wer mit einer Schätzung konfrontiert wird, hat nicht nur einen Hebel, sondern drei. Entscheidend ist, so früh wie möglich anzusetzen.
Stufe 1: Bereits während der Prüfung handeln
Die wirksamste Gegenwehr findet statt, bevor überhaupt ein Bescheid ergeht. Kündigt der Prüfer eine Schätzung an oder zweifelt er die Ordnungsmäßigkeit der Buchführung an, ist sofortiges Handeln erforderlich: Unterlagen nachreichen, fehlende Kassenberichte erklären, betriebliche Besonderheiten dokumentieren und die gewählte Methode aktiv hinterfragen. Wer jetzt eine eigene Alternativberechnung vorlegt und plausible Erklärungen für auffällige Werte liefert, kann die Schätzungshöhe noch vor Erlass des Bescheids beeinflussen. In der Praxis ist das oft wirkungsvoller als jedes spätere Rechtsmittel.
Stufe 2: Einspruch nach dem Bescheid
Liegt der Bescheid vor, läuft die Einspruchsfrist. Der Einspruch nach § 347 AO muss innerhalb eines Monats nach Bekanntgabe eingelegt werden. Diese Frist ist nicht verlängerbar. Wird sie versäumt, wird der Bescheid bestandskräftig – unabhängig davon, wie fehlerhaft die Schätzung im Einzelnen war. Ausnahmen kommen nur in engen Grenzen in Betracht, etwa bei einem Antrag auf Wiedereinsetzung in den vorigen Stand nach § 110 AO.
Im Einspruchsverfahren sollten Sie die tatsächlichen Unterlagen vorlegen, die Schätzungsgrundlage erschüttern und die gewählte Methode konkret angreifen. Häufig ist es sinnvoll, zusätzlich eine eigene Alternativberechnung einzureichen.
Stufe 3: Klage vor dem Finanzgericht
Gelingt im Einspruchsverfahren keine akzeptable Einigung, bleibt der Klageweg vor dem Finanzgericht. Dieser Schritt erfordert eine sorgfältige Vorbereitung, belastbare Unterlagen und eine klare Argumentation gegen die Schätzungsmethode. Die Methode muss im Einzelfall sachgerecht und nachvollziehbar begründet sein; pauschale Ansätze sind besonders kritisch zu prüfen.
Prüfungspunkte für Betroffene: So analysieren Sie den Schätzungsbescheid
Liegt ein Schätzungsbescheid vor, beginnt die eigentliche Arbeit. Viele Unternehmer akzeptieren die Zahlen, weil ihnen der Widerspruch zu aufwendig erscheint. Das ist häufig ein Fehler. Schätzungen des Finanzamts müssen methodisch nachvollziehbar und schlüssig sein. Wer den Bescheid systematisch analysiert, findet oft konkrete Angriffspunkte.
Schritt 1: Schätzungsanlass hinterfragen
Prüfen Sie zunächst, ob das Finanzamt überhaupt schätzen durfte. Die Befugnis nach § 162 AO setzt voraus, dass Besteuerungsgrundlagen nicht ermittelt oder berechnet werden konnten. Hat das Finanzamt einen konkreten Anlass benannt? Geht es um fehlende Unterlagen, eine behauptete Verletzung von Mitwirkungspflichten oder die Ablehnung der Buchführung nach § 158 Abs. 2 AO? Pauschale Hinweise genügen nicht.
Schritt 2: Schätzungsmethode prüfen
Das Gesetz schreibt keine bestimmte Methode vor. Es verlangt aber, dass alle bedeutsamen Umstände berücksichtigt werden (§ 162 Abs. 1 Satz 2 AO). Typische Methoden sind Zeitreihenvergleich, innerer Betriebsvergleich oder Kalkulation über Rohgewinnaufschläge aus der amtlichen Richtsatzsammlung des BMF. Jede Methode hat Schwächen. Passt die gewählte Methode zur Branche und Betriebsgröße? Wurden saisonale Schwankungen, Warenverderb oder betriebliche Besonderheiten berücksichtigt? Fehler an dieser Stelle sind häufig und angreifbar.
Schritt 3: Hinzuschätzungen konkret beziffern
Ermitteln Sie, welchen Betrag das Finanzamt hinzugeschätzt hat und wie sich dieser zusammensetzt. Einzelne Positionen lassen sich häufig gezielt widerlegen – etwa durch nachträgliche Belege, Lieferantenrechnungen, Kassendifferenzanalysen oder Wareneinsatzberechnungen.
FAQ: Häufige Fragen zur Betriebsprüfung und Schätzung
Darf das Finanzamt schätzen, obwohl ich Belege habe?
Die Schätzungsbefugnis nach § 162 AO hängt nicht allein davon ab, ob einzelne Belege vorhanden sind. Entscheidend ist, ob die Buchführung insgesamt die Richtigkeitsvermutung nach § 158 Abs. 2 AO behält. Liegen formelle Mängel vor, etwa fehlende Kassenabschlüsse oder nicht exportierbare digitale Daten, kann das Finanzamt schätzen. Einzelne Belege können aber helfen, die Schätzungshöhe zu reduzieren.
Wann ist der beste Zeitpunkt, um gegen eine Schätzung vorzugehen?
So früh wie möglich – idealerweise bereits während der laufenden Betriebsprüfung. Kündigt der Prüfer eine Schätzung an, sollten Sie umgehend Unterlagen nachreichen, betriebliche Besonderheiten erklären und die Methode hinterfragen. Einspruch und Klage bleiben wichtige Stufen, sind aber nicht der erste Schritt.
Was kann ich tun, wenn das Finanzamt nach der Betriebsprüfung zu viel hinzuschätzt?
Sie können innerhalb eines Monats nach Bekanntgabe des Bescheids Einspruch einlegen (§ 347 AO). Im Einspruchsverfahren sollten Sie Ihre tatsächlichen Unterlagen vorlegen, die Schätzungsgrundlage erschüttern und die Methode konkret angreifen. Gelingt das nicht vollständig, bleibt der Klageweg vor dem Finanzgericht. Sinnvoll ist häufig eine eigene Alternativberechnung.
Wie hoch kann die Nachzahlung bei einer Schätzung ausfallen?
Bei sechsstelligen Hinzuschätzungen kann sich die steuerliche Belastung schnell erheblich summieren. Einkommensteuer, Umsatzsteuer und Nachzahlungszinsen nach § 233a AO fallen kumuliert an. Je länger der Prüfungszeitraum und je höher die Hinzuschätzung, desto größer ist das finanzielle Risiko.
Welche Methoden nutzt das Finanzamt bei einer Schätzung und kann ich sie angreifen?
Das Gesetz schreibt keine bestimmte Methode vor. In der Praxis nutzen Prüfer unter anderem Zeitreihenvergleiche, Geldverkehrsrechnungen, Richtsatzvergleiche auf Basis der amtlichen BMF-Richtsatzsammlung oder innere Betriebsvergleiche. Die gewählte Methode muss im konkreten Fall sachgerecht und nachvollziehbar sein. Passt sie nicht zur Betriebsgröße oder Branche oder wurden betriebliche Besonderheiten ignoriert, ist das ein konkreter Angriffspunkt.
Hilft eine Verfahrensdokumentation wirklich gegen Schätzungen?
Ja. Sie ist nach den GoBD ausdrücklich vorgesehen. Eine sorgfältig geführte Verfahrensdokumentation zeigt dem Prüfer, dass die eingesetzten Prozesse ordnungsgemäß und nachvollziehbar sind. Wer sie vor der Prüfung erstellt, erkennt eigene Schwachstellen frühzeitig und kann diese gezielt schließen. Im Prüfungsfall ist das ein erheblicher Vorteil.
Kann mir eine Betriebsprüfung mit Schätzung strafrechtliche Probleme bringen?
Eine Schätzung ist zunächst ein verfahrensrechtliches Instrument, kein Schuldurteil. Strafrechtlich relevant wird sie erst, wenn das Finanzamt konkrete Anhaltspunkte für eine vorsätzliche Steuerverkürzung sieht und ein Steuerstrafverfahren einleitet. In diesem Fall sollten Sie umgehend anwaltliche Beratung hinzuziehen, weil steuerliches und strafrechtliches Verfahren eng miteinander verzahnt sind.
Fazit: Jetzt handeln, nicht abwarten
Eine Schätzung des Finanzamts ist kein Endurteil. Sie ist angreifbar – am wirkungsvollsten, solange die Prüfung noch läuft. Wer erst auf den Bescheid wartet, verliert wertvolle Zeit und Handlungsspielraum. Wer vorsorgt, setzt auf eine belastbare Verfahrensdokumentation und eine ordnungsgemäße Kassenführung. Beides sind zentrale Instrumente, um Schätzungsversuchen von Anfang an die Grundlage zu entziehen.
Wer eine Prüfungsanordnung erhält oder im laufenden Verfahren mit einer Schätzung konfrontiert wird, sollte deshalb nicht abwarten.
Schicken Sie uns den Bescheid oder melden Sie sich bereits bei Erhalt der Prüfungsanordnung. Unser Beratungsteam aus ehemaligen Betriebsprüfern analysiert Schätzungsanlass und Methode und gibt Ihnen eine klare Einschätzung, wo konkrete Angriffspunkte bestehen. Sie erhalten steuerliche Beratung und rechtliche Vertretung aus einer Hand – von der laufenden Betriebsprüfung über den Einspruch bis zum Finanzgerichtsprozess. Sprechen Sie uns an: Tel. 089 - 7491 480 | info@chp-steuern.de
Autor: Christian Pracher | Dipl. Finanzwirt (FH), LL.M. | Steuerberater | Tel. 089 - 7491 480 | info@chp-steuern.de
Dieser Beitrag dient der allgemeinen Information und ersetzt keine steuerliche oder rechtliche Beratung im Einzelfall.