Digitale Entgeltunterlagen ab 2027: Was Arbeitgeber jetzt vorbereiten sollten
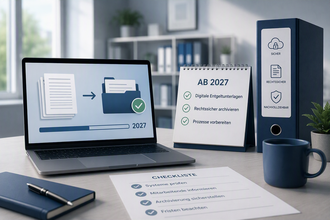
Ein Unternehmen beschäftigt eine Werkstudentin, mehrere Minijobber und einen Mitarbeiter mit einem Firmenwagen. Die Lohnabrechnungen liegen bereits digital vor. Die Immatrikulationsbescheinigung befindet sich jedoch im E-Mail-Postfach, der Befreiungsantrag eines Minijobbers im Papierordner und weitere Nachweise auf einem Netzlaufwerk.
Solche Mischablagen sind in vielen Unternehmen noch Alltag. Mit Blick auf die digitalen Entgeltunterlagen nach der Beitragsverfahrensverordnung, kurz BVV, sollten Arbeitgeber ihre Prozesse jetzt überprüfen. Denn die bislang mögliche Befreiung von der elektronischen Führung läuft zum 31. Dezember 2026 aus. Ab dem 1. Januar 2027 kann sie nicht mehr als Ausweichlösung genutzt werden. Die eigentliche elektronische Führungspflicht besteht grundsätzlich bereits seit 2022.
Inhalt
- Was sind digitale Entgeltunterlagen?
- Warum der 1. Januar 2027 trotzdem ein wichtiger Stichtag ist
- Welche Fallstricke treten in der Praxis auf?
- Digitale Entgeltunterlagen umsetzen: Sechs Schritte für Arbeitgeber
- Was kann bei fehlenden Entgeltunterlagen passieren?
- FAQ zu digitalen Entgeltunterlagen
- Fazit: Nicht nur scannen, sondern den Gesamtprozess ordnen
Was sind digitale Entgeltunterlagen?
Arbeitgeber müssen für jeden Beschäftigten Entgeltunterlagen führen. Diese dokumentieren unter anderem die für die Sozialversicherung relevanten Angaben und bilden eine wesentliche Grundlage für die Prüfung durch die Deutsche Rentenversicherung. § 28f SGB IV verlangt eine nach Beschäftigten und Kalenderjahren geordnete Führung und Aufbewahrung.
Die BVV konkretisiert, welche Angaben und Dokumente zu den Entgeltunterlagen gehören. Neben den Daten aus der Lohnabrechnung können je nach Beschäftigungsverhältnis ergänzende Nachweise erforderlich sein. Dazu zählen beispielsweise:
- Anträge auf Befreiung von der Rentenversicherungspflicht bei geringfügiger Beschäftigung,
- Erklärungen kurzfristig Beschäftigter zu weiteren Beschäftigungen,
- Immatrikulationsbescheinigungen von Werkstudierenden,
- bestimmte Entscheidungen zur Versicherungspflicht,
- Unterlagen aus einem Statusfeststellungsverfahren,
- Nachweise, die für die beitragsrechtliche Beurteilung einer Beschäftigung benötigt werden.
Welche Dokumente im Einzelfall erforderlich sind, hängt von der konkreten Beschäftigung ab. Ein Befreiungsantrag für einen Minijob ist beispielsweise nach dem amtlichen Hinweis zu den Entgeltunterlagen zu nehmen.
Warum der 1. Januar 2027 trotzdem ein wichtiger Stichtag ist
Die elektronische Führung einschlägiger Entgeltunterlagen wurde bereits zum 1. Januar 2022 eingeführt. Arbeitgeber konnten sich unter bestimmten Voraussetzungen jedoch bis zum 31. Dezember 2026 von der elektronischen Führung befreien lassen.
Der Jahreswechsel 2026/2027 ist deshalb kein erstmaliger Beginn der Pflicht. Er markiert vielmehr das Ende dieser Übergangsmöglichkeit. Arbeitgeber sollten nicht allein darauf schauen, welche Unterlagen ab Januar 2027 neu entstehen. Auch Dokumente zu relevanten Tatbeständen und Ereignissen seit dem 1. Januar 2022 können in den elektronisch vorzuhaltenden Bestand fallen. Reichweite und Wirkung einer erteilten Befreiung sind hierbei gesondert zu prüfen.
Für Unternehmen bedeutet das: Eine erst Ende 2026 begonnene Digitalisierung kann zu spät sein, wenn zuvor weder Dokumentenbestand noch Abläufe oder Verantwortlichkeiten geklärt wurden.
Welche Fallstricke treten in der Praxis auf?
Die Lohnsoftware wird mit einer vollständigen Entgeltakte verwechselt
Eine digitale Lohnabrechnung bedeutet nicht automatisch, dass auch sämtliche ergänzenden Nachweise elektronisch und geordnet vorliegen. Die abrechnungsrelevanten Daten können im Lohnprogramm erfasst sein, während Bescheinigungen und Anträge weiterhin in E-Mails, Papierordnern oder lokalen Dateien liegen.
Entscheidend ist deshalb nicht nur die Lohnabrechnung. Entscheidend ist die vollständige Dokumentationskette für den jeweiligen Beschäftigten.
Dokumente werden erst vor einer Prüfung eingescannt
Die elektronische Führung ist als laufender Prozess zu verstehen. Ein Unternehmen sollte nicht erst nach Erhalt einer Prüfungsankündigung mit der Suche und Digitalisierung beginnen. Der Rentenversicherungsträger prüft Arbeitgeber grundsätzlich mindestens alle vier Jahre. Er kann dabei auch die Entgeltunterlagen von Beschäftigten einbeziehen, für die keine Beiträge gezahlt wurden.
Altbestände werden pauschal ausgeklammert
Nicht nur ab 2027 entstehende Dokumente sind relevant. Für die Abgrenzung kommt es insbesondere auf den Zeitraum des zugrunde liegenden Tatbestands sowie auf eine gegebenenfalls erteilte Befreiung an. Eine pauschale Trennung in „alte Papierakte“ und „neue digitale Akte“ kann deshalb zu Lücken führen.
Papieroriginale werden vorschnell vernichtet
Das Einscannen eines Dokuments erlaubt nicht automatisch dessen sofortige Vernichtung. Für bestimmte Unterlagen können sozialversicherungsrechtliche, steuerrechtliche, arbeitsrechtliche oder zivilrechtliche Aufbewahrungsanforderungen nebeneinander bestehen.
Besondere Vorsicht gilt bei unterschriebenen Erklärungen. Unternehmen sollten für jede Dokumentenkategorie festlegen, ob das Original weiter aufzubewahren ist und wann es gelöscht oder vernichtet werden darf.
Datenschutz wird erst nach Auswahl der Software geprüft
Entgeltunterlagen enthalten sensible Beschäftigtendaten. Dazu können Gehaltsdaten, Sozialversicherungsnummern, Angaben zur Gesundheit, zur Elternschaft oder zur aufenthaltsrechtlichen Situation gehören. Zugriffe sollten daher auf die Personen begrenzt werden, die diese Daten für ihre Aufgaben benötigen.
Ein geeignetes Berechtigungskonzept sollte insbesondere klären:
- Wer darf Dokumente einstellen?
- Wer darf sie fachlich prüfen?
- Wer kann Daten ändern oder löschen?
- Werden Änderungen nachvollziehbar dokumentiert?
- Wie werden ausgeschiedene Beschäftigte und abgelaufene Berechtigungen behandelt?
- Welche Lösch- und Aufbewahrungsfristen gelten?
- Wie ist der Zugriff externer Dienstleister geregelt?
Digitale Entgeltunterlagen umsetzen: Sechs Schritte für Arbeitgeber
1. Dokumentenbestand aufnehmen
Erstellen Sie zunächst eine Übersicht der Beschäftigungsarten in Ihrem Unternehmen. Prüfen Sie danach für jede Gruppe, welche ergänzenden Unterlagen benötigt werden. Beginnen Sie beispielsweise mit Minijobbern, kurzfristig Beschäftigten, Werkstudierenden, Rentnern, Beschäftigten mit besonderen Vergütungsbestandteilen und ausländischen Beschäftigten.
2. Bestehende Befreiung prüfen
Klären Sie, ob eine Befreiung beantragt und bewilligt wurde. Halten Sie fest, welchen Zeitraum und welche Unterlagen sie erfasst. Verlassen Sie sich nicht auf die bloße Erinnerung, dass „damals etwas beantragt“ worden sei.
3. Ablage und Zuständigkeiten festlegen
Bestimmen Sie, wo die maßgebliche digitale Entgeltakte geführt wird. Parallelablagen in E-Mail-Postfächern, Papierakten und persönlichen Laufwerken sollten vermieden werden.
Legen Sie außerdem fest, wer für Eingang, Prüfung, Zuordnung, Nachforderung und Aufbewahrung verantwortlich ist. Auch bei ausgelagerter Lohnabrechnung bleibt der Arbeitgeber für die Erfüllung seiner gesetzlichen Pflichten verantwortlich.
4. Einen geregelten Einreichungsprozess schaffen
Beschäftigte sollten wissen, welche Unterlagen sie auf welchem Weg bereitstellen müssen. Ein geschütztes Portal kann geeigneter sein als eine unstrukturierte Übersendung per E-Mail.
Der Prozess sollte auch vorsehen, wie mit Papierdokumenten umzugehen ist. Dazu gehören eine Prüfung auf Vollständigkeit, die Digitalisierung, die richtige Zuordnung sowie die Entscheidung über die weitere Aufbewahrung des Originals.
5. Technische Lösung anhand von Funktionen prüfen
Die BVV schreibt kein bestimmtes Softwareprodukt vor. Ein System sollte jedoch die betriebliche Umsetzung unterstützen. Dazu gehören insbesondere:
- eine eindeutige Zuordnung zum Beschäftigten,
- eine strukturierte Ablage nach Dokumentenart und Zeitraum,
- ein nachvollziehbares Berechtigungskonzept,
- eine angemessene Protokollierung von Änderungen,
- ein geregelter Export für den Prüfungsfall,
- Schutz vor unbefugter Veränderung oder Löschung,
- ein dokumentierter Sicherungs- und Wiederherstellungsprozess.
Die jeweils aktuellen technischen Vorgaben der Gemeinsamen Grundsätze nach § 9a BVV sind bei der Ausgestaltung gesondert zu beachten.
6. Prüfungsfähigkeit testen
Führen Sie vor dem Stichtag einen internen Test durch. Wählen Sie einige typische Beschäftigungsverhältnisse aus und prüfen Sie, ob alle benötigten Unterlagen vollständig, lesbar und kurzfristig auffindbar sind.
Der Test sollte auch einen Wechsel der zuständigen Person abbilden. Eine Ablage ist nur dann praxistauglich, wenn sie nicht vom persönlichen Wissen einer einzelnen Mitarbeiterin oder eines einzelnen Mitarbeiters abhängt.
Was kann bei fehlenden Entgeltunterlagen passieren?
Fehlende oder ungeordnet geführte Unterlagen führen nicht automatisch in jedem Fall zu einer Nachforderung. Sie können die Arbeitgeberprüfung jedoch erheblich erschweren.
Wenn wegen mangelhafter Aufzeichnungen weder Versicherungs- oder Beitragspflicht noch Beitragshöhe festgestellt werden können, erlaubt § 28f Abs. 2 SGB IV unter bestimmten Voraussetzungen eine Beitragsfestsetzung aus der Summe der Arbeitsentgelte. Kann die Höhe der Arbeitsentgelte nicht oder nur mit unverhältnismäßigem Aufwand ermittelt werden, kann der Rentenversicherungsträger sie schätzen.
Hinzu kommt der interne Aufwand. Fehlende Nachweise müssen gesucht, Beschäftigte erneut kontaktiert und frühere Sachverhalte rekonstruiert werden. Eine rechtzeitig eingerichtete digitale Entgeltakte dient deshalb nicht nur der Erfüllung gesetzlicher Pflichten. Sie entlastet auch Personalabteilung, Lohnbuchhaltung und Geschäftsführung.
FAQ zu digitalen Entgeltunterlagen
Gilt die Pflicht auch für kleine Unternehmen?
Die Pflicht zur Führung von Entgeltunterlagen knüpft grundsätzlich an die Beschäftigung von Arbeitnehmerinnen und Arbeitnehmern an, nicht an eine bestimmte Unternehmensgröße. Sonderregelungen bestehen insbesondere für Beschäftigte in privaten Haushalten.
Müssen alle alten Personalakten vollständig digitalisiert werden?
Nicht pauschal. Maßgeblich sind der konkrete Prüfungszeitraum, der Zeitpunkt des zugrunde liegenden Tatbestands und eine möglicherweise erteilte Befreiung. Eine freiwillige vollständige Digitalisierung kann organisatorisch sinnvoll sein, ist aber von der gesetzlichen Mindestpflicht zu unterscheiden.
Reicht ein Netzlaufwerk mit PDF-Dateien?
Das lässt sich nicht allein anhand des Speicherorts beantworten. Entscheidend sind unter anderem Struktur, Zugriffsschutz, Änderungsnachvollziehbarkeit, Sicherung, Verfügbarkeit und die aktuellen technischen Vorgaben. Ein gewöhnlicher Ordner kann diese Anforderungen je nach Konfiguration nicht vollständig abbilden.
Wer ist verantwortlich, wenn die Lohnabrechnung ausgelagert ist?
Die Beauftragung einer Steuerkanzlei oder eines Abrechnungsdienstleisters nimmt dem Arbeitgeber nicht seine eigene Verantwortung für die Führung der Entgeltunterlagen. Zuständigkeiten, Datenlieferung und Aufbewahrung sollten deshalb ausdrücklich abgestimmt werden.
Fazit: Nicht nur scannen, sondern den Gesamtprozess ordnen
Das Ende der Befreiungsmöglichkeit zum 31. Dezember 2026 macht die digitale Entgeltakte zu einem aktuellen Umsetzungsthema. Unternehmen sollten jetzt prüfen, welche Unterlagen bereits elektronisch vorliegen, wo Lücken bestehen und wie Dokumente künftig vom Eingang bis zur Arbeitgeberprüfung verarbeitet werden.
Der wichtigste Schritt ist eine belastbare Bestandsaufnahme. Danach folgen klare Zuständigkeiten, ein datenschutzgerechtes Berechtigungskonzept, dokumentierte Aufbewahrungsentscheidungen und ein praktischer Test der Prüfungsfähigkeit.
CHP unterstützt Unternehmen bei der steuerlichen und sozialversicherungsrechtlichen Einordnung ihrer Lohnprozesse, bei der Vorbereitung auf Arbeitgeberprüfungen und bei der Abstimmung mit der laufenden Lohnabrechnung.
Sie möchten prüfen, ob Ihre Entgeltunterlagen und Lohnprozesse auf das Ende der Befreiungsmöglichkeit vorbereitet sind? Wir unterstützen Sie bei der Bestandsaufnahme, der fachlichen Einordnung und der Abstimmung mit Ihrer laufenden Lohnabrechnung. Sprechen Sie uns an: Tel. 089 - 7491 480 | info@chp-steuern.de
Autor: Eva Fichte | Steuerfachangestellte / Fachassistentin Lohn und Gehalt | Tel. 089 - 7491 480 | info@chp-steuern.de
Dieser Beitrag dient der allgemeinen Information und ersetzt keine steuerliche oder rechtliche Beratung im Einzelfall.