Compliance im Unternehmen – Risiko-Minimierung durch Tax-CMS und Verfahrensdokumentation
Ein mittelständischer Maschinenbauer aus dem Münchner Umland erhält im Frühjahr die Prüfungsanordnung des Finanzamts. Drei Jahre sollen rückwirkend geprüft werden, Umsatzsteuer, Lohnsteuer, Betriebsausgaben. Die Geschäftsführung reagiert zunächst gelassen, das Geschäft läuft gut und die Buchhaltung wirkt sauber. Bei der Prüfung zeigt sich jedoch: Belege fehlen, Kassenaufzeichnungen sind lückenhaft, und niemand kann erklären, warum bestimmte Buchungen so und nicht anders erfasst wurden. Aus einer Routinekontrolle wird ein langwieriges Verfahren mit Nachforderungen und der Frage, ob die Unrichtigkeiten fahrlässig oder vorsätzlich entstanden sind.
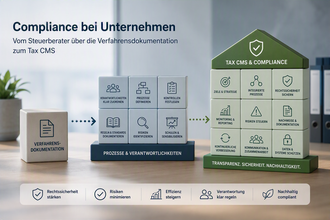
Ein Tax-CMS und eine Verfahrensdokumentation sind zwei zusammenwirkende Compliance-Instrumente, die das Risiko einer solchen Eskalation erheblich senken können, indem sie steuerliche Fehler frühzeitig aufdecken und deren Korrektur nachvollziehbar belegen. Ein Tax-Compliance-Management-System (Tax-CMS) ist ein innerbetriebliches Kontrollsystem, das steuerlich relevante Prozesse strukturiert überwacht und dokumentiert. Die Verfahrensdokumentation ist die schriftliche Beschreibung, wie Buchführungs- und IT-Prozesse im Unternehmen ablaufen, von der Belegerfassung bis zur Archivierung. Wirken beide zusammen, kann ein Unternehmen im Rahmen einer Betriebsprüfung belegen, dass Fehler kontrolliert erkannt und korrigiert wurden. Das wird nach einem BMF-Schreiben von 2016 als möglicher Anhaltspunkt gegen Vorsatz oder Leichtfertigkeit gewertet, eine Garantie gegen Nachforderungen oder Ermittlungen ist es jedoch nicht.
Inhalt
- Grundlagen: Tax-CMS, Verfahrensdokumentation und § 153 AO
- Anwendungsbeispiel: Compliance-Aufbau bei einem Münchner Mittelständler
- Kritische Punkte: Typische Fallstricke bei Compliance-Maßnahmen
- Häufige Fragen zu Tax-CMS und Verfahrensdokumentation
- Fazit: Jetzt Compliance-Strukturen aufbauen
Grundlagen: Tax-CMS, Verfahrensdokumentation und § 153 AO
Beide Instrumente greifen an derselben Stelle: der Nachweispflicht gegenüber dem Finanzamt. Wer belegen kann, dass Prozesse kontrolliert und Fehler zeitnah korrigiert wurden, steht bei einer Betriebsprüfung deutlich besser da als ein Unternehmen ohne dokumentierte Abläufe. Deckt eine Prüfung systematische Fehler in mehreren zurückliegenden Jahren auf, summieren sich Nachzahlungen schnell, hinzu kommen Zinsen nach § 233a AO. Ohne ausreichende Rückstellungen kann das binnen kurzer Zeit zu Liquiditätsengpässen führen.
Zentrale Rechtsgrundlage ist § 153 AO. Die Vorschrift verpflichtet Steuerpflichtige, eine nachträglich erkannte Unrichtigkeit oder Unvollständigkeit einer Steuererklärung unverzüglich anzuzeigen und zu berichtigen, sofern es dadurch zu einer Steuerverkürzung gekommen ist oder kommen kann.
§ 153 Abs. 1 AO
"Erkennt der Steuerpflichtige nachträglich vor Ablauf der Festsetzungsfrist, dass eine von ihm oder für ihn abgegebene Erklärung unrichtig oder unvollständig ist und dass es dadurch zu einer Verkürzung von Steuern kommen kann oder gekommen ist, so ist er verpflichtet, dies unverzüglich anzuzeigen und die erforderliche Richtigstellung vorzunehmen."
Wird diese Pflicht verletzt, kann daraus eine Steuerhinterziehung durch Unterlassen (§ 370 Abs. 1 Nr. 2 AO) oder eine leichtfertige Steuerverkürzung (§ 378 AO) werden. Ergänzend verlangt § 146 AO, konkretisiert durch die GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form), eine geordnete, nachvollziehbare Buchführung samt Verfahrensdokumentation. Ein funktionierendes Tax-CMS setzt genau hier an: Fehler früh erkennen, Berichtigungen nachvollziehbar dokumentieren, Haftungsrisiken begrenzen.
Anwendungsbeispiel: Compliance-Aufbau bei einem Münchner Mittelständler
Ein produzierendes Unternehmen mit rund 60 Mitarbeitenden hatte über Jahre Steuererklärungen und Buchhaltung ohne dokumentierte Prozesse organisiert. Nach Ankündigung einer Betriebsprüfung entschied sich die Geschäftsführung, ein Tax-CMS aufzubauen. Der Aufbau erfolgte in vier Schritten.
- Risikoanalyse: Gemeinsam mit dem Steuerberater wurden die größten Fehlerquellen identifiziert, unter anderem die Abgrenzung von Bewirtungskosten und die Umsatzsteuer bei innergemeinschaftlichen Lieferungen.
- Prozessdokumentation: Für jeden Buchhaltungsschritt entstand eine schriftliche Verfahrensdokumentation nach GoBD-Vorgaben, Verantwortlichkeiten wurden namentlich zugeordnet.
- Kontrollmechanismen: Vierteljährliche interne Reviews prüften Auffälligkeiten, Abweichungen wurden protokolliert.
- Meldewege für Fehler: Für den Fall, dass Mitarbeitende Fehler in bereits abgegebenen Erklärungen entdecken, wurde ein fester Ablauf zur Prüfung und gegebenenfalls Berichtigung nach § 153 AO festgelegt, inklusive Fristenkontrolle.
Das Bundesfinanzministerium ordnet ein funktionierendes Tax-CMS als möglichen Anhaltspunkt gegen Vorsatz oder Leichtfertigkeit ein:
BMF-Schreiben vom 23.05.2016 zu § 153 AO
"Wird im Unternehmen ein Tax Compliance Management System eingerichtet, das der Erfüllung der steuerlichen Pflichten dient, kann dies grundsätzlich ein Indiz darstellen, das gegen das Vorliegen eines Vorsatzes oder einer Leichtfertigkeit sprechen kann."
Als die Betriebsprüfung begann, konnte das Unternehmen für mehrere Sachverhalte nachweisen, dass Fehler bereits vorher erkannt und eigenständig korrigiert worden waren. Eine solche dokumentierte Selbstkontrolle kann nach der genannten Verwaltungsauffassung grundsätzlich zugunsten des Unternehmens berücksichtigt werden, ein bestimmtes Prüfungsergebnis lässt sich daraus jedoch nicht ableiten. Der Fall zeigt, dass sich ein Tax-CMS schrittweise in bestehende Abläufe integrieren lässt, statt abstrakt zu bleiben.
Kritische Punkte: Typische Fallstricke bei Compliance-Maßnahmen
Ein Tax-CMS wirkt nur, wenn es gelebt wird. In der Praxis zeigen sich immer wieder dieselben Schwachstellen. Unternehmen legen eine Verfahrensdokumentation an, aktualisieren sie aber nicht, wenn sich Abläufe, Software oder Verantwortlichkeiten ändern. Eine veraltete Dokumentation ist für die Betriebsprüfung oft schlimmer als keine, weil sie Widersprüche zur gelebten Praxis offenbart.
Ein weiterer Fallstrick ist die Annahme, ein bestehendes Tax-CMS wirke wie ein Freibrief. Das ist rechtlich nicht der Fall. Selbst ein nach IDW PS 980 aufgebautes System schützt nicht automatisch vor strafrechtlicher Verfolgung, es kann aber im Einzelfall als Indiz gegen Vorsatz oder Leichtfertigkeit gewertet werden. Entscheidend bleibt, ob im konkreten Fehlerfall tatsächlich richtig reagiert wurde.
Besonders riskant ist der Umgang mit erkannten Fehlern. Wird eine Unrichtigkeit entdeckt, aber die Meldung verzögert, droht der Übergang von einer Nachlässigkeit zur Steuerhinterziehung durch Unterlassen. § 153 Abs. 1 AO verlangt eine unverzügliche Anzeige, nicht erst nach interner Abstimmung über Wochen. Auch fehlende klare Zuständigkeiten für Fehlerprüfung und Meldung führen dazu, dass eine grundsätzlich sinnvolle Dokumentation im Ernstfall ins Leere läuft, weil niemand die Fragen der Prüfer schlüssig beantworten kann.
Häufige Fragen zu Tax-CMS und Verfahrensdokumentation
Was ist ein Tax-CMS genau?
Ein Tax-CMS ist ein innerbetriebliches Kontrollsystem, das steuerlich relevante Prozesse strukturiert, überwacht und dokumentiert. Es soll Risiken früh erkennen, Verantwortlichkeiten klar zuordnen und im Zweifel belegen, dass Fehler trotz sorgfältiger Organisation entstanden sind.
Ist ein Tax-CMS für KMU gesetzlich vorgeschrieben?
Nein, eine ausdrückliche gesetzliche Pflicht besteht nicht. § 146 AO und die GoBD verlangen jedoch eine nachvollziehbare Buchführung, wofür ein Tax-CMS ein anerkanntes Hilfsmittel ist.
Welchen Bezug hat § 153 AO zum Tax-CMS?
§ 153 Abs. 1 AO verpflichtet zur unverzüglichen Anzeige und Berichtigung erkannter Fehler in Steuererklärungen. Ein Tax-CMS hilft, solche Fehler überhaupt zu erkennen und die Berichtigung nachweisbar zu dokumentieren.
Ersetzt eine Verfahrensdokumentation die Steuerberatung?
Nein. Die Verfahrensdokumentation beschreibt Prozesse und Systeme, ersetzt aber keine fachliche Beurteilung steuerlicher Sachverhalte. Beides sollte Hand in Hand gehen.
Schützt ein Tax-CMS vor strafrechtlichen Konsequenzen?
Ein wirksames Tax-CMS kann bei der Beurteilung von Vorsatz oder Fahrlässigkeit berücksichtigt werden, eine Garantie gegen strafrechtliche Ermittlungen ist es nicht. Entscheidend bleibt die tatsächliche Umsetzung im Alltag.
Ab welcher Unternehmensgröße lohnt sich ein Tax-CMS?
Auch kleinere Betriebe mit komplexen Prozessen, etwa mehreren Standorten oder Beteiligungen, profitieren von einem schlanken, auf sie zugeschnittenen System.
Fazit: Jetzt Compliance-Strukturen aufbauen
Wer wartet, bis die Betriebsprüfung im Haus ist, handelt spät. Eine saubere Verfahrensdokumentation nach GoBD, ein funktionierendes Tax-CMS und die konsequente Beachtung der Berichtigungspflicht aus § 153 AO schaffen Nachweise, die im Ernstfall den Unterschied zwischen einem Verwaltungsvorgang und einem Strafverfahren ausmachen können. Für die Praxis empfiehlt sich folgendes Vorgehen:
- Bestandsaufnahme der aktuellen Buchführungs- und Freigabeprozesse.
- Dokumentation der Kontrollmechanismen in einer Verfahrensdokumentation.
- Regelmäßige Überprüfung und Anpassung des Tax-CMS an neue Sachverhalte.
Diese Schritte erfordern die Einschätzung eines Fachberaters, der sowohl die steuerliche als auch die strafrechtliche Perspektive kennt. CHP Rechtsanwalt & Steuerberater PartG mbB begleitet Unternehmen beim Aufbau tragfähiger Compliance-Strukturen, von der Verfahrensdokumentation bis zum Tax-CMS.
Vereinbaren Sie einen Beratungstermin, um Ihre individuelle Risikolage einzuordnen. Sprechen Sie uns an: Tel. 089 - 7491 480 | info@chp-steuern.de
Autor: Christian Pracher | Steuerberater | Tel. 089 - 7491 480 | info@chp-steuern.de
Dieser Beitrag dient der allgemeinen Information und ersetzt keine steuerliche oder rechtliche Beratung im Einzelfall.