GmbH wirtschaftlich ab 1. Januar: Wie Ihre Bilanz zum 31. Dezember die rückwirkende Umwandlung ermöglichen kann
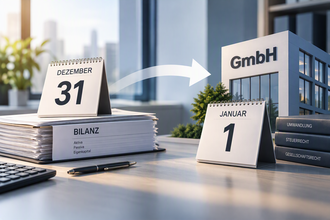
Sie möchten Ihr Einzelunternehmen oder Ihre Beteiligung an einer Personengesellschaft künftig in einer GmbH fortführen. Die Entscheidung fällt aber erst im Frühjahr. Notartermin und Handelsregisterverfahren folgen im Sommer. Trotzdem soll das Ergebnis des laufenden Jahres steuerlich möglichst bereits der GmbH zugerechnet werden.
Das kann unter bestimmten Voraussetzungen gelingen. Eine Bilanz zum 31. Dezember des Vorjahres kann als Grundlage für eine steuerliche Rückbeziehung auf den Jahresbeginn dienen. Entscheidend sind jedoch der richtige Umwandlungsweg, eine vollständige Bilanz und die Einhaltung der Achtmonatsfrist.
Dabei zählt nicht allein, wann die GmbH in das Handelsregister eingetragen wird. Bei Umwandlungen nach dem Umwandlungsgesetz ist regelmäßig maßgeblich, wann die Anmeldung beim Registergericht eingeht.
Inhalt
- Was bedeutet „GmbH ab 1. Januar“ tatsächlich?
- Warum die Bilanz zum 31. Dezember so wichtig ist
- Die Rückwirkung hängt vom gewählten Übertragungsweg ab
- Buchwertfortführung ist kein Automatismus
- Was geschieht mit den Geschäftsvorfällen von Januar bis August?
- Die wichtigsten Fallstricke
- So planen Sie die Umwandlung bis zum 31. August
- Fazit: Die Bilanz eröffnet das Zeitfenster, ersetzt aber nicht die Planung
Was bedeutet „GmbH ab 1. Januar“ tatsächlich?
Zivilrechtlich entsteht eine neu gegründete GmbH grundsätzlich nicht rückwirkend zum Jahresbeginn. Auch eine Umwandlung wird im Außenverhältnis regelmäßig erst mit der Eintragung in das Handelsregister wirksam.
Das Steuerrecht kann den Vorgang dennoch auf einen früheren Stichtag zurückbeziehen. Bei einer wirksamen Rückbeziehung werden Einkommen und Vermögen auf Antrag so ermittelt, als sei das eingebrachte Betriebsvermögen bereits mit Ablauf des steuerlichen Übertragungsstichtags auf die GmbH übergegangen.
Soll die Tätigkeit wirtschaftlich ab dem 1. Januar der GmbH zugerechnet werden, wird in der Praxis häufig der 31. Dezember des Vorjahres als Übertragungsstichtag gewählt. Steuerlich erfolgt der Übergang dann mit Ablauf dieses Tages.
Das bedeutet nicht, dass zwischen Januar und Handelsregistereintragung keine rechtlichen oder organisatorischen Fragen mehr bestehen. Verträge, Rechnungen, Bankkonten, Entnahmen und Einlagen müssen für den Rückwirkungszeitraum gesondert geprüft und richtig zugeordnet werden.
Warum die Bilanz zum 31. Dezember so wichtig ist
Bei Umwandlungen nach dem Umwandlungsgesetz wird eine Schlussbilanz des übertragenden Rechtsträgers benötigt. Das Registergericht darf die Umwandlung nur eintragen, wenn der Bilanzstichtag höchstens acht Monate vor der Anmeldung liegt.
Für eine Rückbeziehung auf den Jahresbeginn ergibt sich daraus regelmäßig folgende Zeitplanung:
- Die Schlussbilanz wird auf den 31. Dezember des Vorjahres aufgestellt.
- Der steuerliche Übergang soll mit Ablauf des 31. Dezember erfolgen.
- Die Anmeldung der Umwandlung muss grundsätzlich spätestens bis zum 31. August beim zuständigen Registergericht eingehen.
- Die Handelsregistereintragung kann auch nach dem 31. August erfolgen, sofern die Anmeldung fristgerecht und vollständig vorgenommen wurde.
Genau an diesem Punkt entsteht häufig ein Missverständnis. Nicht der spätere Eintragungsvermerk ist der entscheidende Achtmonatszeitpunkt. Maßgeblich ist bei der Umwandlung nach dem UmwG grundsätzlich die Anmeldung.
Eine erst im September eingereichte Anmeldung kann daher die Rückbeziehung auf den 31. Dezember regelmäßig nicht mehr tragen. Eine Anmeldung im August kann dagegen genügen, auch wenn das Registergericht die Eintragung erst später vollzieht.
Die Rückwirkung hängt vom gewählten Übertragungsweg ab
Nicht jede „Umwandlung in eine GmbH“ folgt denselben Regeln. In Betracht kommen insbesondere zwei Wege.
Ausgliederung nach dem Umwandlungsgesetz
Ein eingetragener Einzelkaufmann kann sein Unternehmen unter den gesetzlichen Voraussetzungen auf eine GmbH ausgliedern. Dabei geht das übertragene Vermögen im Wege der sogenannten partiellen Gesamtrechtsnachfolge über. Das bedeutet, dass die im Ausgliederungsvertrag bezeichneten Vermögensgegenstände und Rechtspositionen grundsätzlich kraft Gesetzes übergehen.
Für diese Variante knüpfen die handelsrechtliche Schlussbilanz und die steuerliche Rückwirkung regelmäßig an die Handelsregisteranmeldung an. § 20 Abs. 6 UmwStG verweist bei Ausgliederungen auf die entsprechende Achtmonatsgrenze.
Einbringung durch Einzelrechtsnachfolge
Alternativ kann ein Betrieb durch einzelne Übertragungsakte auf die GmbH übertragen werden. Hier müssen beispielsweise Verträge, Wirtschaftsgüter und gegebenenfalls Arbeitsverhältnisse gesondert betrachtet werden.
Für solche Einbringungen außerhalb des Umwandlungsgesetzes gilt ebenfalls eine Höchstfrist von acht Monaten. Sie bezieht sich jedoch auf den Abschluss des Einbringungsvertrags und auf den tatsächlichen Übergang des Betriebsvermögens.
Die bloße Gründung einer GmbH reicht daher nicht aus. Der Einbringungsvertrag, die Kapitalmaßnahme und der tatsächliche Vermögensübergang müssen rechtlich und zeitlich zusammenpassen.
Buchwertfortführung ist kein Automatismus
Viele Unternehmer möchten die stillen Reserven ihres Betriebs bei der Umwandlung nicht sofort versteuern. Stille Reserven sind Wertsteigerungen, die noch nicht in der bisherigen Bilanz ausgewiesen wurden.
Nach § 20 UmwStG ist grundsätzlich ein Ansatz mit dem gemeinen Wert vorgesehen. Unter den gesetzlichen Voraussetzungen kann die übernehmende GmbH auf Antrag einen niedrigeren Wert bis hin zum Buchwert ansetzen.
Dafür müssen insbesondere folgende Punkte geprüft werden:
- Es wird ein Betrieb, Teilbetrieb oder Mitunternehmeranteil übertragen.
- Der Einbringende erhält neue Anteile an der GmbH.
- Das deutsche Besteuerungsrecht bleibt erhalten.
- Das Verhältnis von Aktiva und Passiva erfüllt die gesetzlichen Anforderungen.
- Zusätzliche Gegenleistungen überschreiten die gesetzlichen Grenzen nicht.
- Der Antrag auf Buchwertansatz wird formgerecht und fristgerecht gestellt.
- Sämtliche funktional wesentlichen Betriebsgrundlagen werden erfasst.
Problematisch sind beispielsweise zurückbehaltene Betriebsgrundstücke, wesentliche Markenrechte, Kundenverträge oder Beteiligungen. Auch Sonderbetriebsvermögen bei einer Personengesellschaft darf nicht übersehen werden.
Was geschieht mit den Geschäftsvorfällen von Januar bis August?
Die steuerliche Rückwirkung erfasst insbesondere die Zurechnung von Einkommen und Vermögen. Geschäftsvorfälle des Rückwirkungszeitraums können dadurch steuerlich bereits der übernehmenden Gesellschaft zugeordnet werden. Die zivilrechtliche Existenz und Verantwortung des bisherigen Rechtsträgers bis zur Wirksamkeit der Umwandlung bleiben davon zu unterscheiden.
Für die praktische Umsetzung sollten Sie insbesondere dokumentieren:
- Umsätze und Aufwendungen seit dem 1. Januar
- Entnahmen und Einlagen des bisherigen Unternehmers
- Anschaffungen und Verkäufe von Anlagevermögen
- Personalaufwand und Lohnabrechnungen
- Darlehensbewegungen
- private Zahlungen über betriebliche Konten
- Veränderungen bei wesentlichen Verträgen
- neu begründete Verbindlichkeiten und Sicherheiten
Bei einer Einbringung nach § 20 UmwStG gelten für Entnahmen und Einlagen im Rückwirkungszeitraum besondere Regelungen. Sie können den Wert der erhaltenen GmbH-Anteile und die steuerliche Bemessung beeinflussen.
Die wichtigsten Fallstricke
Die Anmeldung erfolgt zu spät
Eine Schlussbilanz zum 31. Dezember verliert ihre Eignung für die beabsichtigte Rückwirkung, wenn die maßgebliche Anmeldung erst nach Ablauf der Achtmonatsfrist vorgenommen wird.
Die Bilanz ist nicht fertig oder nicht belastbar
Die Umwandlungsbilanz muss die für Jahresbilanzen geltenden Anforderungen erfüllen. Offene Abstimmungen bei Forderungen, Verbindlichkeiten, Rückstellungen oder Anlagevermögen können die Umsetzung verzögern.
Wesentliche Betriebsgrundlagen bleiben zurück
Wird kein vollständiger Betrieb, Teilbetrieb oder Mitunternehmeranteil übertragen, kann die Begünstigung nach § 20 UmwStG ausscheiden. Dann droht eine Besteuerung der stillen Reserven.
Die Gegenleistung ist falsch gestaltet
§ 20 UmwStG setzt grundsätzlich die Gewährung neuer Gesellschaftsanteile voraus. Zusätzliche Gegenleistungen sind nur innerhalb gesetzlicher Grenzen unschädlich.
Sperrfristen werden nicht beachtet
Bei einem Buchwertansatz können Veräußerungen und bestimmte andere Übertragungen innerhalb von sieben Jahren eine rückwirkende Besteuerung auslösen. Zudem bestehen jährliche Nachweispflichten.
So planen Sie die Umwandlung bis zum 31. August
Steht eine Rückbeziehung auf den Jahresbeginn im Raum, sollte die Vorbereitung früh beginnen:
- Zielstruktur festlegen: Soll eine operative GmbH, eine Holdingstruktur oder eine GmbH mit mehreren Gesellschaftern entstehen?
- Umwandlungsweg bestimmen: Ausgliederung nach dem UmwG oder Einbringung durch Einzelrechtsnachfolge?
- Übertragungsumfang aufnehmen: Welche Wirtschaftsgüter, Verträge, Schulden und Beteiligungen gehören zum Betrieb?
- Bilanz zum 31. Dezember erstellen: Offene Buchungen, Rückstellungen und Abgrenzungen sollten früh geklärt werden.
- Steuerliche Voraussetzungen prüfen: Dazu gehören Buchwertantrag, wesentliche Betriebsgrundlagen, Gegenleistungen und Sperrfristen.
- Notar und Registerverfahren koordinieren: Die Anmeldung muss rechtzeitig beim Registergericht eingehen.
- Rückwirkungszeitraum dokumentieren: Geschäftsvorfälle von Januar bis zur Wirksamkeit müssen nachvollziehbar zugeordnet werden.
- Folgepflichten terminieren: Dazu gehören Steuererklärungen, Eröffnungsbilanz, Registermeldungen und die Nachweise nach § 22 UmwStG.
Fazit: Die Bilanz eröffnet das Zeitfenster, ersetzt aber nicht die Planung
Eine Bilanz zum 31. Dezember kann die Grundlage dafür schaffen, einen Betrieb steuerlich bereits ab dem 1. Januar einer GmbH zuzurechnen. Die Bilanz allein bewirkt jedoch keine Rückwirkung.
Erforderlich sind der passende Übertragungsweg, ein vollständiger Übertragungsgegenstand, die rechtzeitige Anmeldung oder der rechtzeitige Einbringungsvertrag sowie eine sorgfältige steuerliche Umsetzung. Wer die Achtmonatsfrist nutzen möchte, sollte deshalb nicht erst im August mit der Planung beginnen.
Besonders wichtig ist die begriffliche Genauigkeit: Für die Frist ist bei Umwandlungen nach dem Umwandlungsgesetz regelmäßig die Handelsregisteranmeldung maßgeblich. Die tatsächliche Eintragung darf später erfolgen.
Sie möchten Ihr Einzelunternehmen oder Ihre Beteiligung in eine GmbH einbringen und prüfen, ob eine Rückbeziehung auf den Jahresbeginn noch möglich ist? Wir unterstützen Sie bei der Wahl des Übertragungswegs, der Bilanzierung, der steuerlichen Prüfung und der koordinierten Umsetzung mit Notariat und Registergericht. Sprechen Sie uns an: Tel. 089 - 7491 480 | info@chp-steuern.de
Autor: Maximilian Metka | Steuerberater, Betriebswirt (VWA), Zertifizierter Stiftungsberater (FSU Jena) | Tel. 089 - 7491 480 | info@chp-steuern.de
Dieser Beitrag dient der allgemeinen Information und ersetzt keine steuerliche oder rechtliche Beratung im Einzelfall.